دعوى بـ15 مليار شيكل تهز نموذج عمل البنوك الإسرائيلية
تواجه أربعة من أكبر البنوك الإسرائيلية دعوى جماعية قد تصل قيمتها إلى أكثر من 15 مليار شيكل، في قضية تتعلق بالفوائد التي لم تُدفع للعملاء على الأموال الموجودة في حساباتهم الجارية، وسط تحذيرات من أن القضية قد تترك آثارًا بعيدة المدى على طريقة عمل القطاع المصرفي وأسعار الخدمات والائتمان.
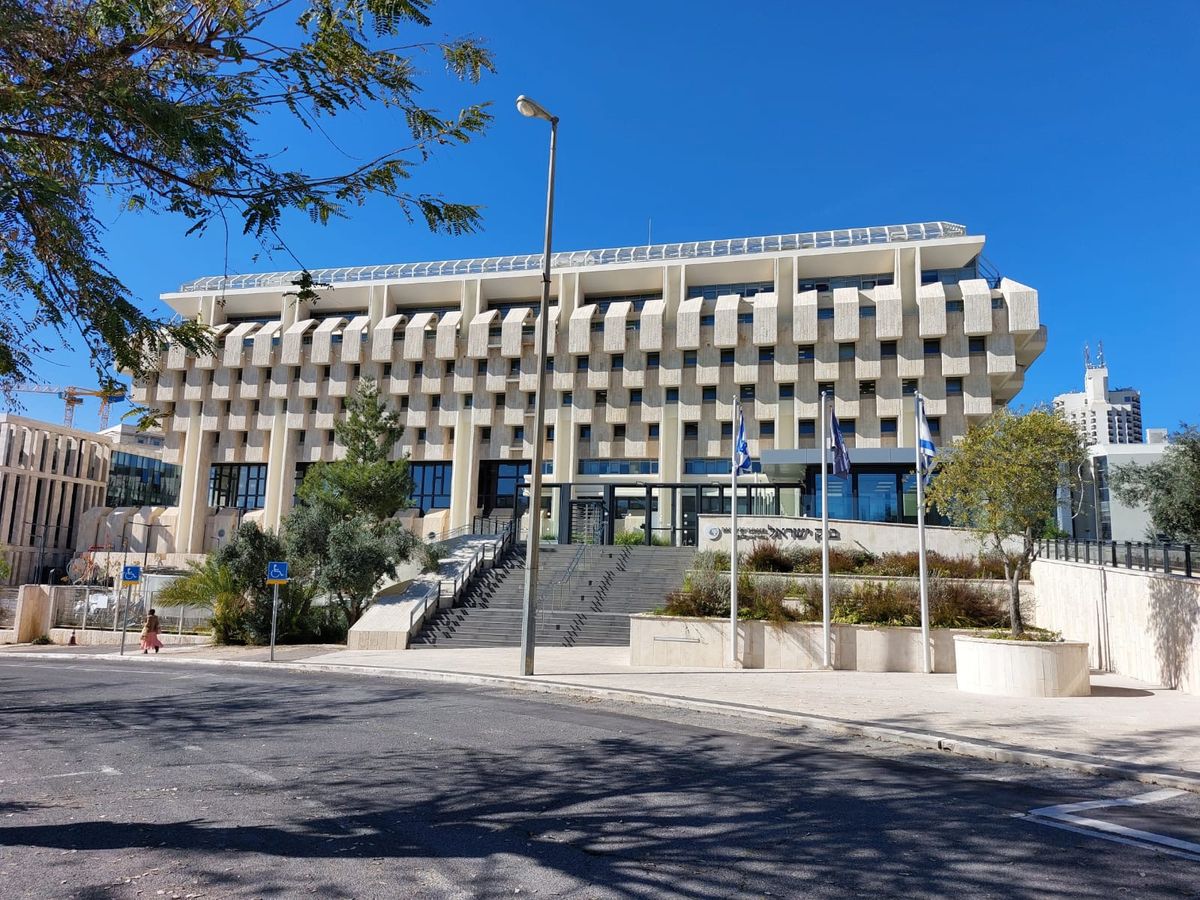
·مبنى بنك إسرائيل في المجمع الحكومي بالقدس
المصدر: أوري فركش / ويكيميديا كومنز (CC BY-SA 4.0)
قال موقع "كالكاليست" في تحليل نشره اليوم الخميس، إن المحكمة المركزية في اللد صادقت هذا الأسبوع على إدارة الدعوى ضد بنوك لئومي، مزراحي طفحوت، ديسكونت والبنك الدولي الأول، على خلفية ادعاءات بأن البنوك حققت أرباحًا من أرصدة العملاء الموجودة في الحسابات الجارية من دون دفع فائدة مناسبة عليها.
ما أصل القضية؟
وتعود القضية إلى الفترة التي بدأت فيها الفائدة في إسرائيل بالارتفاع بشكل حاد. فمنذ نيسان/أبريل 2022 ارتفعت أسعار الفائدة، ووصلت في مرحلة لاحقة إلى مستويات أعلى بكثير مما كانت عليه خلال سنوات الفائدة المنخفضة.
وبحسب المعطيات التي أوردها "كالكاليست"، كانت البنوك خلال هذه الفترة تحتفظ بمئات مليارات الشواكل من أموال الجمهور في الحسابات الجارية، بينما بقيت الفائدة التي يحصل عليها أصحاب هذه الأموال منخفضة للغاية.
ويشير التقرير إلى أن متوسط الفائدة التي حصل عليها أصحاب الحسابات الجارية كان في حدود 0.1%، في وقت تمكنت فيه البنوك من استخدام هذه الأموال كمصدر للتمويل أو تحقيق عوائد عليها.
وبحسب الحسابات التي يعرضها التقرير، فإن البنك كان يمكن أن يحقق في المتوسط نحو 430 شيكلًا من الإيرادات مقابل كل 10 آلاف شيكل بقيت في الحساب الجاري، بينما يحصل صاحب الحساب على نحو 10 شواكل فقط كفائدة.
هل أُدينت البنوك؟
القضية التي أقرتها المحكمة لا تعني أن البنوك أُدينت أو أن العملاء سيحصلون فورًا على تعويضات. القرار يسمح باستمرار الدعوى الجماعية، فيما يبقى تحديد المسؤولية النهائية وقيمة التعويضات المحتملة لمرحلة لاحقة.
وقد حددت المحكمة الفترة التي يمكن أن تشملها الدعوى من نيسان/أبريل 2022 وحتى 20 أيار/مايو 2025، وهي الفترة التي شهدت الارتفاع الكبير في أسعار الفائدة قبل دخول تعديلات تشريعية جديدة حيز التنفيذ.
وتستند الدعوى إلى حجة قانونية رئيسية تتعلق بما يسمى "الإثراء بلا سبب"، إذ خلصت المحكمة إلى أن مجرد وجود اتفاق بين البنك والعميل لا يعني بالضرورة أن البنك يملك حق تحقيق أرباح من الأموال الموجودة في الحساب الجاري من دون تعويض العميل.
ويُقدّر حجم الأضرار المحتملة بأكثر من 15 مليار شيكل، لكن المبلغ النهائي، في حال انتهت القضية لصالح أصحاب الدعوى، لم يُحدد بعد.
وتكمن أهمية القضية في حجم الأموال الموجودة أصلًا في الحسابات الجارية. ويشير التقرير إلى أن إجمالي الأموال الموجودة في هذه الحسابات يصل إلى مئات مليارات الشواكل، بينما تتركز نسبة كبيرة من الأموال في عدد محدود نسبيًا من الحسابات ذات الأرصدة المرتفعة.
وهنا تظهر إحدى المفارقات المهمة في القضية: فرغم أن الدعوى يمكن أن تمس ملايين العملاء، فإن الجزء الأكبر من التعويضات المحتملة قد يذهب إلى أصحاب الحسابات التي تحتوي على أرصدة كبيرة، وليس بالضرورة إلى أصحاب الحسابات الصغيرة.
ويشير "كالكاليست" إلى أن نحو 37% من أرصدة الحسابات الجارية، أي ما يقارب 220 مليار شيكل، موجودة في نحو 2.6% من الحسابات التي تتجاوز أرصدتها 250 ألف شيكل.
في المقابل، هناك ملايين الحسابات التي تحتوي على مبالغ صغيرة نسبيًا، ما يعني أن تأثير أي تعويض محتمل سيكون مختلفًا من عميل إلى آخر.
لكن القضية لا تتعلق فقط بالتعويضات عن الماضي، وإنما قد تؤثر أيضًا في المستقبل على طريقة تسعير الخدمات المصرفية.
فإذا انتهت القضية بقرار يلزم البنوك بدفع فوائد أعلى على أرصدة الحسابات الجارية، فقد تضطر البنوك إلى تعديل نموذجها التجاري، خصوصًا في بيئة ترتفع فيها تكلفة الأموال وأسعار الفائدة.
وكان بنك إسرائيل قد عارض خلال الإجراءات القضائية التدخل المباشر في آلية تسعير الفائدة على الحسابات الجارية، محذرًا من أن فرض أسعار محددة يمكن أن يؤثر في المنافسة وفي طريقة عمل السوق المصرفي.
تابعوا الشمس على تلغرامأخبار عاجلة · تقارير حصرية · بث مباشرانضم للقناة
وبحسب موقف الرقابة المصرفية، فإن الحساب الجاري يختلف عن الوديعة، لأنه يتيح للعميل استخدام أمواله بشكل فوري، وبالتالي فإن فرض فائدة عليه بطريقة مماثلة للودائع قد تكون له تداعيات على تسعير الخدمات والائتمان.
كما حذرت الرقابة المصرفية من احتمال أن يؤدي تغيير قواعد التسعير إلى نتائج عكسية على المستهلكين.
وهذه النقطة تحديدًا تفتح بابًا لسيناريو آخر: فإذا تحملت البنوك خسائر كبيرة نتيجة القضية، فقد تحاول تعويض جزء منها عبر رفع رسوم الخدمات أو أسعار بعض أنواع الائتمان.
وبحسب محلل البنوك ليئور شيلو، الذي نقل "كالكاليست" تصريحاته، فإن البنوك قد تعيد تسعير المنتجات المصرفية في حال تحولت القضية إلى سابقة ملزمة.
ومن المتوقع أن تحاول البنوك الطعن في قرار المصادقة على الدعوى أمام المحكمة العليا، ما يعني أن القضية قد تستمر لفترة طويلة قبل الوصول إلى نتيجة نهائية.
وفي الوقت نفسه، توجد قضية منفصلة ضد بنك هبوعليم، ومن المتوقع أن تصل إلى مرحلة الإثبات خلال الفترة المقبلة.
وبالتالي، فإن القضية الحالية قد تتحول إلى اختبار مهم للعلاقة بين البنوك والعملاء في إسرائيل: هل الأموال الموجودة في الحساب الجاري يجب أن تبقى عمليًا بلا عائد يُذكر، أم أن ارتفاع أسعار الفائدة يفرض على البنوك مشاركة جزء أكبر من العوائد مع أصحاب هذه الأموال؟
الإجابة النهائية ستتوقف على المسار القضائي المقبل، وعلى ما إذا كانت المحكمة العليا ستؤيد قرار المصادقة على الدعوى، وكذلك على النتائج الاقتصادية التي قد تترتب على أي حكم نهائي.
يتم استخدام المواد المنشورة على موقع الشمس وفقًا لأحكام المادة 27أ من قانون حقوق التأليف والنشر لعام 2007.
في حال كنت تعتقد أن استخدام أي مادة منشورة على الموقع ينتهك حقوقك بصفتك صاحب حقوق الطبع والنشر، يمكنك التواصل معنا عبر البريد الإلكتروني: info@ashams.com، وطلب وقف استخدام المادة.
يرجى عند التواصل تزويدنا بالاسم الكامل، ورقم الهاتف، وإرفاق صورة عن الشاشة (Screenshot) ورابط الصفحة ذات الصلة على موقع الشمس.