يرتبط استقرار البنوك بشكل وثيق بسوق العقارات، خصوصًا عندما تشكل القروض العقارية جزءًا كبيرًا من محافظ الائتمان، لكن تراجع أسعار الشقق لا يعني تلقائيًا دخول النظام المصرفي في أزمة، إذ يعتمد حجم الخطر على سرعة الانخفاض وقدرة المقترضين على سداد ديونهم.
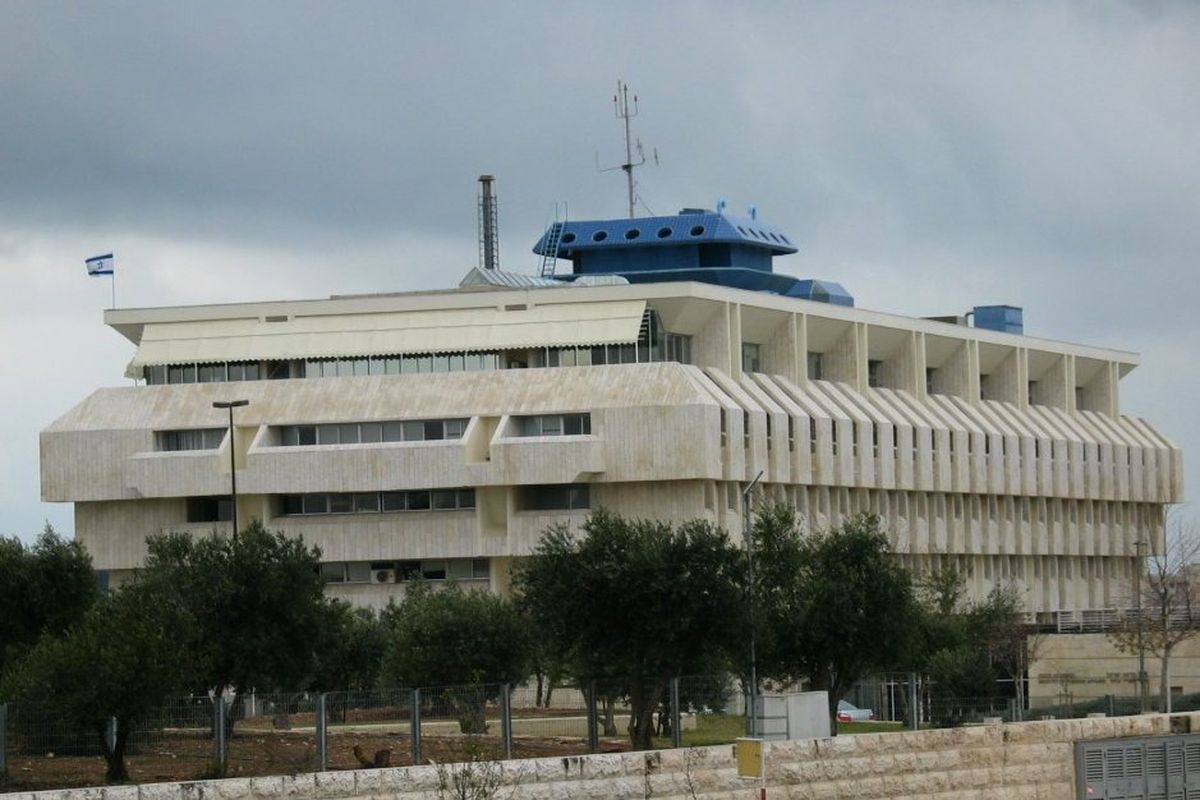
·مبنى بنك إسرائيل في القدس.
المصدر: ويكيميديا كومنز (تصوير: إستير إنبار)
تُظهر دراسات اقتصادية دولية أن فترات الارتفاع والانخفاض الحاد في أسعار المنازل سبقت عددًا كبيرًا من الأزمات المصرفية، لأن البنوك تكون معرضة لسوق العقارات من خلال القروض التي تقدمها للأسر والمطورين والشركات.
وعندما ترتفع الأسعار لفترة طويلة، قد تتوسع البنوك في منح القروض اعتمادًا على ارتفاع قيمة العقارات كضمانات، لكن المشكلة تبدأ عندما تنخفض الأسعار بصورة حادة ويتزامن ذلك مع تراجع قدرة المقترضين على السداد.
وكانت أزمة الرهن العقاري في الولايات المتحدة عام 2008 المثال الأبرز على كيفية انتقال أزمة سوق الإسكان إلى القطاع المصرفي والأسواق المالية العالمية.
تراجع أسعار المنازل لا يعني أزمة مصرفية تلقائيًا
في إسرائيل، أظهرت بيانات المكتب المركزي للإحصاء أن أسعار الشقق تراجعت بنحو 1.5% على أساس سنوي في مايو ويونيو 2026، فيما سجلت أسعار المساكن في المؤشر الشهري تغيرًا محدودًا خلال الفترة نفسها.
ويعني ذلك أن السوق يشهد ضعفًا في الأسعار، لكنه لا يكفي وحده للقول إن البنوك تواجه أزمة، فالخطر المصرفي يرتبط أساسًا بحجم التراجع وسرعته، وبمدى قدرة أصحاب القروض على مواصلة دفع الأقساط.
القروض العقارية هي نقطة الاختبار الأساسية
تزداد حساسية البنوك عندما تتراجع قيمة العقارات التي تشكل ضمانًا للقروض، خصوصًا إذا اضطر المقترضون إلى بيع العقارات في سوق ضعيفة أو توقفوا عن السداد.
وفي يوليو 2026، بلغ حجم قروض الإسكان الجديدة نحو 10 مليارات شيكل وفق بيانات بنك إسرائيل، وهو مستوى يعكس استمرار نشاط سوق الرهن العقاري رغم ضعف سوق السكن.
لكن ارتفاع حجم القروض لا يعني وحده زيادة المخاطر، إذ يجب النظر أيضًا إلى نسبة القرض إلى قيمة العقار، ودخل المقترضين، ونسبة التعثر، وحجم رأس المال الذي تحتفظ به البنوك لمواجهة الخسائر المحتملة.
تابعوا الشمس على تلغرامأخبار عاجلة · تقارير حصرية · بث مباشرانضم للقناة
ماذا يحدث إذا تراجعت قيمة الضمانات؟
في السيناريو الأكثر خطورة، يؤدي انخفاض أسعار الشقق إلى تقليص قيمة الضمانات التي تعتمد عليها البنوك، بينما يؤدي ارتفاع البطالة أو انخفاض الدخل إلى زيادة حالات التعثر.
أما إذا بقيت نسبة التعثر منخفضة، واستمرت الأسر في سداد القروض، وكان انخفاض الأسعار تدريجيًا ومحدودًا، فقد يتمكن القطاع المصرفي من استيعاب ضعف سوق العقارات دون تحول الأمر إلى أزمة مالية.
لذلك، فإن السؤال الأساسي بالنسبة للاقتصاد الإسرائيلي ليس فقط مقدار انخفاض أسعار الشقق، بل ما إذا كان هذا التراجع سيتحول إلى انخفاض في قدرة المقترضين على السداد وإلى خسائر فعلية لدى البنوك.
يتم استخدام المواد المنشورة على موقع الشمس وفقًا لأحكام المادة 27أ من قانون حقوق التأليف والنشر لعام 2007.
في حال كنت تعتقد أن استخدام أي مادة منشورة على الموقع ينتهك حقوقك بصفتك صاحب حقوق الطبع والنشر، يمكنك التواصل معنا عبر البريد الإلكتروني: info@ashams.com، وطلب وقف استخدام المادة.
يرجى عند التواصل تزويدنا بالاسم الكامل، ورقم الهاتف، وإرفاق صورة عن الشاشة (Screenshot) ورابط الصفحة ذات الصلة على موقع الشمس.